In media, il Vietnam centrale è colpito ogni anno da 10-13 tempeste, tra quelle di maggiore e minore intensità, che causano danni a case e mezzi di sussistenza stimati tra decine e centinaia di milioni di dong o più. Pertanto, la necessità di un prestito di 100 milioni di dong per mitigarne le conseguenze è reale e frequente. Tuttavia, pochissime famiglie, soprattutto quelle agricole , riescono a ottenere prestiti in tempi brevi. Diversi fattori sono considerati i più importanti.
Sebbene i decreti 55/2015/ND-CP e 116/2018/ND-CP consentano a individui e famiglie agricole di ottenere prestiti da 100 a 200 milioni di VND senza garanzie, le banche commerciali continuano ad applicare rigide normative in materia di gestione del rischio. Per ottenere prestiti fino a 100 milioni di VND, le banche solitamente richiedono garanzie quali certificati di proprietà terriera, beni di valore o documenti che attestino la capacità di rimborso del debito. Tuttavia, a seguito delle tempeste e delle alluvioni, molte famiglie hanno perso i propri documenti legali, oppure il valore dei beni che potrebbero essere utilizzati come prova di rimborso, come terreni, stabilimenti, attrezzature o veicoli utilizzati per la produzione e il trasporto, è diminuito significativamente ed è difficile da valutare.
Anche se questi beni non hanno subito danni gravi, rimane un altro ostacolo: la pressione dei debiti scaduti, inesigibili o vecchi. Gran parte degli agricoltori del Vietnam centrale ha utilizzato prestiti contratti nelle stagioni precedenti per investire in colture, bestiame e imbarcazioni. I disastri naturali hanno devastato i loro beni, privandoli del reddito necessario per ripagare i debiti in tempo. Secondo le normative bancarie, quando un vecchio prestito diventa inesigibile o inesigibile, al cliente non verrà concesso un nuovo prestito a meno che l’autorità competente non completi la procedura di ristrutturazione o differimento del debito, un processo che richiede tempo e documentazione di supporto considerevoli.
Inoltre, gli standard di gestione del rischio delle banche tengono conto anche di piani di ripresa della produzione fattibili. Quando tempeste e inondazioni spazzano via ricoveri per il bestiame, stagni e infrastrutture agricole, le persone sono costrette a ricominciare praticamente da zero. Elaborare un piano aziendale che convinca la banca che i 100 milioni di VND genereranno profitto e saranno rimborsati puntualmente rappresenta un ostacolo importante per gli agricoltori.
Anche i ritardi nelle procedure amministrative rappresentano una delle cause principali. Per accedere ai pacchetti di prestiti a sostegno degli interventi di soccorso in caso di calamità, le famiglie agricole necessitano di un certificato di valutazione dei danni rilasciato dal Comitato Popolare a livello di comune o di quartiere. L’enorme carico di lavoro successivo a tempeste e alluvioni spesso comporta lunghi periodi per la raccolta dati, la verifica e il rilascio di tali certificati, rallentando l’elaborazione delle domande di prestito.
Quando le banche non sono in grado di fornire prestiti rapidi e facili, molte famiglie si rivolgono a soluzioni di finanziamento alternative offerte da istituti di credito non bancari. Uno di questi è rappresentato dai banchi dei pegni. Sebbene i banchi dei pegni offrano indubbiamente vantaggi come procedure semplici e approvazione rapida del prestito (denaro disponibile entro 15 minuti), sono anche oggetto di molti pregiudizi, derivanti principalmente da pratiche di prestito abusive e dalla mancanza di trasparenza di alcuni decenni fa. Tuttavia, secondo la società di ricerche di mercato FiinGroup, negli ultimi 5-7 anni, le moderne catene di banchi dei pegni, operando in modo trasparente, applicando piattaforme tecnologiche e nuovi principi di gestione, hanno gradualmente ottenuto l’accettazione del mercato e registrato una forte crescita.
Un ottimo esempio di catena di banchi dei pegni moderna, citato da FiinGroup, è F88 , che gestisce 1.000 punti vendita in tutto il paese. Il principale vantaggio di F88 risiede nella trasparenza dei tassi di interesse, delle valutazioni e della gestione dei prestiti tramite l’applicazione mobile MyF88. L’azienda è inoltre pioniera nell’applicazione del metodo di prestito con garanzia del certificato di immatricolazione del veicolo, il che significa che F88 trattiene solo il certificato di immatricolazione originale e restituisce il veicolo e il permesso di circolazione legalmente valido, consentendo ai clienti di utilizzare il veicolo in modo legale . In questo modo, i mutuatari ricevono il capitale necessario mantenendo il proprio veicolo per continuare la produzione, l’attività e mitigare le conseguenze di alluvioni e tempeste. Oltre all’erogazione di prestiti, dal 2023 F88 organizza regolarmente programmi di sostegno alle vittime delle alluvioni, rinunciando o riducendo interessi e commissioni durante la stagione delle alluvioni e persino condonando i debiti ai clienti o ai loro coniugi deceduti a causa di alluvioni e tempeste.
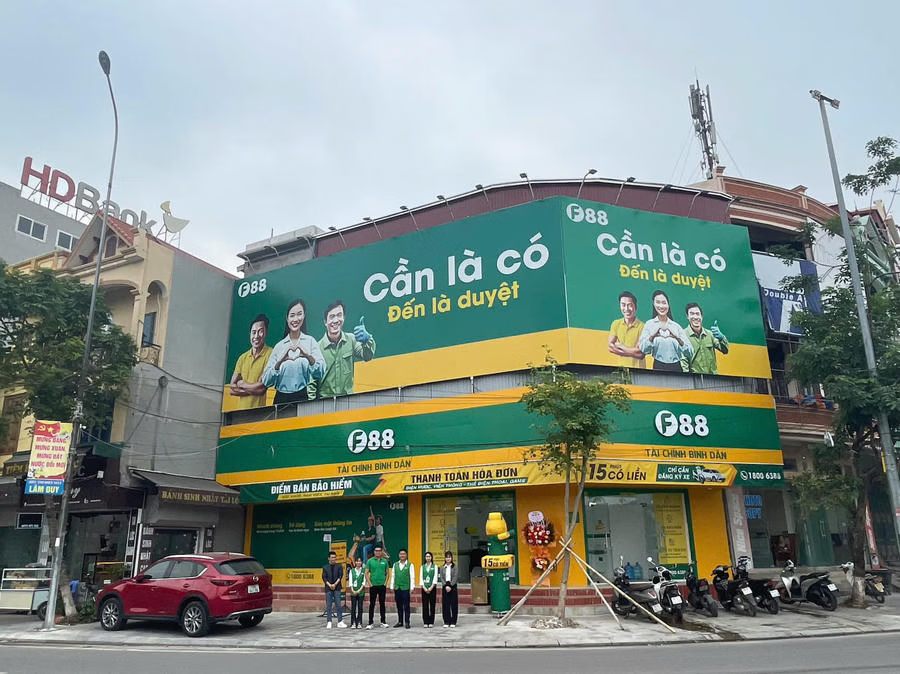
Tuttavia, contrarre un prestito con F88 presenta anche alcuni aspetti da considerare. Innanzitutto, il limite di prestito non è sempre di 100 milioni di VND. Se si utilizza una moto come garanzia, il limite è di soli 10-50 milioni di VND, a seconda del valore del veicolo. Solo quando si utilizza un’auto come garanzia il limite può essere compreso tra 100 e 500 milioni di VND, pari all’80% del valore dell’auto al momento della richiesta del prestito, ma non tutte le famiglie del Vietnam centrale possiedono un’auto per poter accedere a questo tipo di finanziamento. Infine, c’è il tasso di interesse. Il tasso di interesse fisso di F88 è del 19,2% annuo, superiore alla media del 12-15% annuo offerta dalle banche. Includendo tutte le commissioni, il totale degli interessi e delle commissioni sarebbe equivalente ai tassi di interesse delle società di finanziamento al consumo, e non a quelli offerti dalle banche.

Pertanto, ottenere un prestito di 100 milioni di VND, sia da banche che da istituti di credito non bancari, per far fronte alle conseguenze di tempeste e alluvioni non è un’impresa facile. Sono necessarie chiare normative di sostegno da parte del governo per creare un quadro giuridico ampio e sicuro, che consenta agli istituti di credito di accelerare le procedure di approvazione, aumentare i limiti di prestito e ridurre i tassi di interesse per le famiglie colpite da tempeste e alluvioni nel Vietnam centrale.
Fonte: https://doanhnhan.baophapluat.vn/ly-do-nguoi-nong-dan-gap-kho-khi-vay-von-khac-phuc-hau-qua-bao-lu.html
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link